메타설명
뉴파워프라즈마 주가전망이 궁금하신가요? 6월 7120원에서 9월 1만2000원대로 급등한 배경, 2025년 매출 5780억·영업이익 287억·순이익 76억, 키움증권 2026년 영업이익 679억(+137%) 전망, 방산 비중 52%와 RPS 반도체 본업, 리스크까지 최신 자료로 총정리했습니다.
🪴 뉴파워프라즈마 주가전망, 4개월 만에 주가가 크게 올랐습니다
뉴파워프라즈마 주가전망을 다시 살펴볼 때가 됐습니다. 코스닥 상장사 뉴파워프라즈마(144960)는 6월 25일 종가 7,120원이었는데, 9월 19일 종가 12,000원을 거쳐 10월 초에는 1만 2,800원대로 올라섰습니다(10월 1일 시점 표시 가격 12,840원).
4개월 남짓 만에 약 80% 오른 셈이며, 6월 초 기준 52주 최고가 12,440원을 넘어선 수준입니다. 키움증권은 7월 16일 보고서에서 "든든한 실적 성장으로 기업가치 재평가가 전망된다"며 올해 영업이익이 두 배 이상 늘어날 것으로 봤습니다.
다만 이 회사는 이름과 달리 반도체 장비 한 가지 사업만 하는 회사가 아닙니다. 연결 매출의 절반 이상이 방산 자회사에서 나옵니다. 오늘은 뉴파워프라즈마의 사업 구조, 최근 실적, 증권사 전망, 주가 흐름과 리스크를 확인된 자료 중심으로 정리해드립니다.
🏭 뉴파워프라즈마는 어떤 기업인가요?
뉴파워프라즈마는 1999년 설립돼 반도체·디스플레이 공정용 플라즈마 핵심 부품을 만드는 기업입니다.
주요 제품은 박막 증착 공정 후 챔버 안의 부산물을 제거하는 RPS(Remote Plasma Source), 플라즈마를 만드는 고주파 전력 공급장치 RFS(Radio Frequency System)이고, 최근에는 공정 부산물 처리 제품 PPS(Plasma Pretreatment System)로 라인업을 넓히고 있습니다.
THE ELEC은 RPS 시장을 MKS, 어드밴스드 에너지, 뉴파워프라즈마 등이 과점하고 있다고 전했습니다. 자회사도 중요합니다. 스페이스프로는 미사일 케이스 등 복합소재 기반 방산 부품을 만들고, 도우인시스는 폴더블폰용 초박형강화유리(UTG)를 만듭니다.
올해 1분기 연결 매출 비중은 방산 52%, 클리닝 시스템(RPS 등) 23%, RF 시스템 1%, UTG와 기타 24%입니다. 별도 기준(본사만)으로는 반도체 68%, 디스플레이 15%이고 해외 63%, 국내 37%입니다.
즉 본업의 핵심은 반도체 RPS이지만 연결 실적은 방산의 영향을 크게 받습니다.
💰 실적 — 2025년 매출은 늘었지만 순이익은 급감
연도별 연결 실적을 정리하면 다음과 같습니다.
✔ 2024년: 매출 5,198억원(+56.8%), 영업이익 325억원(+102%), 순이익 232억원
✔ 2025년: 매출 약 5,780억원(+11.2%), 영업이익 약 287억원, 순이익 약 76억원(전년 대비 급감), 영업이익률 약 5%, 부채비율 약 130% 2025년은 매출이 늘었는데도 이익은 줄어든 해였습니다.
하나증권은 지난해 8월 2025년 영업이익을 410억원으로 전망했으나 실제는 이보다 낮았습니다. 이익 감소의 구체적인 원인은 이 글에서 확인하지 못했습니다.
2025년 3분기 연결 실적(매출 1,514억원, 영업이익 60억원, 전년 대비 +252%)과 3분기 누적(매출 4,229억원, 영업이익 217억원)을 보면 4분기 영업이익이 약 70억원으로 계산됩니다(제 단순 계산).
사업부 흐름도 눈에 띕니다. 2025년 3분기 누적 매출은 방산 1,976억원, 클리닝 시스템 929억원, UTG 996억원, RF 시스템 124억원이었습니다. RF 시스템은 이미 전년도 연간 매출(82억원)을 넘었습니다.
별도 기준 3분기 매출은 399억원, 영업이익은 86억원(영업이익률 22%)이었고 3분기 누적 영업이익률은 20%였습니다. 반면 UTG 자회사는 3분기 누적 영업손실 4억원을 냈습니다.
중요한 점은 이 글에서 2026년 1·2분기 확정 분기 실적(금액)은 확인하지 못했다는 것입니다. 회사 공시와 분기보고서로 직접 확인하시기 바랍니다.
📈 증권사 전망 — 2026년 영업이익 679억원(+137%)
키움증권(스몰캡 담당 오현진 연구원, 7월 16일)은 2026년 연결 매출을 6,733억원(+16%), 영업이익을 679억원(+137%)으로 전망했습니다. 전 사업부가 고르게 성장하고 있다는 판단입니다.
근거로 반도체 투자 확대와 미세 공정 전환에 따른 플라즈마 공정 채택 증가, 방산과 UTG 자회사의 성장을 들었습니다. 영업이익이 679억원이 되면 영업이익률은 약 10%로, 2025년의 약 5%에서 두 배가 됩니다.
다만 이 전망은 하나의 증권사 추정이며 투자의견·목표주가는 제시되지 않았습니다. 지난해 하나증권도 높은 영업이익을 전망했지만 실제 실적은 이를 밑돌았다는 점을 감안하면, 전망치 달성 여부는 분기 실적으로 확인해야 합니다.
이 글에서는 최신 컨센서스와 다른 증권사 목표주가도 확인하지 못했습니다.
📊 주가 흐름과 밸류에이션
확인된 주가는 다음과 같습니다.
✔ 1월 28일: 자기주식 300만주 처분 결정(주당 7,000원, 총 210억원, 처분 목적은 확인 못함)
✔ 6월 6일 8,470원(52주 범위 4,710~12,440원, 시총 약 3,700억원)
✔ 6월 25일 7,120원(시총 약 3,167억원, PER 약 13.8배, PBR 약 0.98배)
✔ 9월 19일 종가 12,000원, 9월 22일 장중 12,040원
✔ 10월 1일 시점 12,840원(-1.46%)
6월 PBR 1배 안팎이던 주가가 9월에는 12,000원대로 올라 PBR 부담이 커졌습니다. 이번 상승의 구체적인 원인은 확인하지 못했습니다.
키움증권의 재평가 보고서, 반도체 장비·방산 업황 기대 등이 거론될 수 있지만 인과관계를 단정할 수는 없습니다. 오늘 현재 주가는 확인하지 못했으니 실시간 시세를 확인하세요.
🚀 성장 동력 — 반도체 RPS·방산·UTG
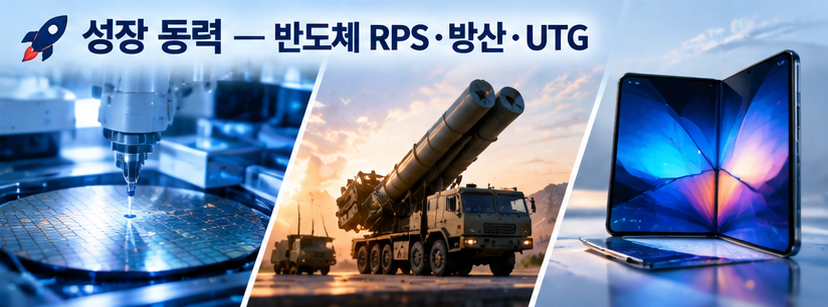
첫째는 반도체 RPS입니다. 공정이 미세화될수록 챔버 세정과 플라즈마 공정의 중요도가 커집니다. 회사는 신규 고객 수요와 교체주기 수요가 동시에 생기고 있고 PPS 같은 신제품으로 라인업을 넓히고 있다고 설명합니다.
둘째는 방산입니다. 스페이스프로의 복합소재 방산 부품은 전방 시장 성장의 수혜를 받고 있고 하나증권은 지난해 방산 부문 연매출을 2,470억원(+10.9%)으로 전망한 바 있습니다.
셋째는 UTG입니다. 도우인시스는 삼성디스플레이 1차 협력사로 폴더블폰 시장 확대의 영향을 받지만 아직 수익성은 개선 과제입니다.
⚠️ 투자 시 반드시 확인해야 할 리스크
방산 비중이 절반 이상인 사업 구조
반도체 장비 업체로 접근하면 실제 연결 실적과 괴리가 생길 수 있습니다. 방산 수주와 납품 일정이 분기 실적을 크게 좌우합니다.
낮은 영업이익률과 순이익 급감
2025년 영업이익률은 약 5%에 그쳤고 순이익은 76억원으로 급감했습니다. 연결 이익 개선이 확인되지 않은 상태에서 주가가 먼저 올랐다는 점은 부담입니다.
전망치 달성의 불확실성
영업이익 679억원(+137%) 전망은 하반기에 상당한 개선이 있어야 달성됩니다. 지난해에도 증권사 전망이 실적에 못 미쳤습니다.
재무 부담과 자회사 이슈
부채비율이 130% 수준이고 UTG 자회사는 적자 흐름이 있었습니다. 연결 재무 변동성이 큽니다.
해외 비중과 업황 변동성
본사 매출의 63%가 해외이고 중국 비중이 큰 것으로 알려져 지정학과 규제 변수에 노출됩니다. 반도체 투자 사이클이 꺾이면 본업 실적이 흔들립니다.
급등 이후의 높은 변동성
주가가 4개월 만에 크게 오른 만큼 조정 폭도 클 수 있습니다.
✅ 앞으로 체크해야 할 포인트
✔ 3분기 실적 발표(통상 11월 중순) — 연결 영업이익률 개선 여부
✔ 올해 1·2분기 확정 실적과 하반기 필요 이익 수준(연간 679억원 전망 대비)
✔ 방산 부문 수주·납품과 도우인시스 UTG 수익성
✔ RPS·PPS 신규 고객 확대와 해외(중국) 매출 비중
✔ 순이익 급감 원인 해소 여부와 부채비율 변화
✔ 추가 증권사 리포트와 컨센서스
💬 자주 묻는 질문 (Q&A)
Q1. 뉴파워프라즈마는 어떤 회사인가요?
A. 반도체·디스플레이용 플라즈마 핵심 부품(RPS, RFS)을 만드는 코스닥 상장사(144960)입니다. 방산 자회사 스페이스프로와 UTG 자회사 도우인시스가 있어 올해 1분기 연결 매출의 52%가 방산에서 나왔습니다.
Q2. 2025년 실적은 어땠나요?
A. 연결 매출 약 5,780억원(+11.2%), 영업이익 약 287억원, 순이익 약 76억원으로 매출은 늘었지만 순이익이 크게 줄었습니다.
Q3. 2026년 전망은 어떤가요?
A. 키움증권은 매출 6,733억원(+16%), 영업이익 679억원(+137%)을 전망했습니다. 다만 단일 증권사 추정이며 목표주가는 제시되지 않았습니다.
Q4. 주가는 얼마나 올랐나요?
A. 6월 25일 7,120원에서 9월 19일 종가 12,000원, 10월 1일 시점 12,840원으로 약 80% 올랐습니다. 상승 원인은 확인하지 못했고 현재가는 실시간으로 확인하셔야 합니다.
Q5. 지금 투자해도 될까요?
A. 반도체 RPS 본업 성장과 방산·UTG 자회사 성장 기대는 긍정적입니다. 다만 방산 비중, 낮은 영업이익률, 순이익 급감, 급등 후 변동성은 고려해야 합니다. 2026년 분기 확정 실적과 현재 주가를 확인하지 못했으므로 공시와 시세를 확인한 후 판단하시길 권합니다. 투자 판단과 책임은 반드시 투자자 본인에게 있습니다.
😊 마무리
뉴파워프라즈마는 반도체 RPS라는 본업에 방산과 UTG 자회사가 얹혀 있는 복합 구조의 기업입니다. 키움증권은 올해 영업이익이 두 배 이상 늘 것으로 보고 있고 주가는 이미 1만 2,000원대로 올라섰습니다.
하지만 2025년 이익이 줄었고 2026년 분기 확정 실적이 확인되지 않은 만큼, 전망의 실현 여부가 핵심입니다. 3분기 실적 발표와 연결 영업이익률 개선을 확인하며 판단하시길 권합니다.
오늘 내용이 도움이 되셨다면 공감과 댓글로 의견을 남겨주세요.
본 글은 투자 참고용 정보 정리이며, 특정 종목에 대한 매수·매도를 권유하는 것은 아닙니다. 투자 판단과 책임은 투자자 본인에게 있으므로, 실제 투자 결정 전에는 최신 공시 자료와 증권사 리포트를 함께 확인하시길 권합니다.
'제테크' 카테고리의 다른 글
| 모아데이타 주가전망 총정리 (0) | 2026.10.23 |
|---|---|
| 진코스텍 공모주 총정리 청약 685대 1·증거금 1.7조 흥행 (0) | 2026.10.23 |
| 달바글로벌 주가 전망 총정리 (0) | 2026.10.20 |
| 지앤비에스 에코 주가 총정리 태양광 매출 13배·연간 영업이익 260억 전망 (0) | 2026.10.20 |
| 반도체 부품 관련주 이수페타시스 주가 총정리 (0) | 2026.10.19 |


