메타설명
두산에너빌리티 실적발표가 궁금하신가요? 2분기 매출 4조7248억·영업이익 3143억(+16%), 수주잔고 26조3509억, 연간 수주 가이던스 13.3조. 하나증권은 3분기 영업이익 1941억으로 컨센서스를 21.9% 하회할 것으로 전망하며 목표가를 12만원으로 낮췄습니다. SMR 수주와 리스크까지 최신 자료로 총정리했습니다.
🪴 두산에너빌리티 실적발표, 지금 무엇을 확인해야 할까요?
두산에너빌리티 실적발표를 앞두고 시장의 시선이 엇갈리고 있습니다. 가장 최근 확정 실적인 2분기(7월 27일 공시)는 매출 4조 7,248억원, 영업이익 3,143억원으로 수주잔고가 26조원을 넘기는 등 견조했습니다.
그런데 10월 16일 하나증권이 3분기 영업이익이 시장 기대치를 하회할 것이라며 목표주가를 16만 5천원에서 12만원으로 27.3% 낮춰 주가 해석이 복잡해졌습니다.
3분기 실적의 정확한 발표일은 이 글을 쓰는 시점에 확인하지 못했습니다(통상 11월 초이지만 회사 공지로 확인하세요).
오늘은 2분기 확정 실적, 수주 현황, 3분기 전망(발표 전 증권사 추정치), 목표주가와 주가 상황, 성장 동력과 리스크까지 최신 자료로 정리해드립니다.
🏭 두산에너빌리티는 어떤 기업인가요?
두산에너빌리티(034020)는 원자력발전소 주기기(원자로·증기발생기 등), 가스터빈과 스팀터빈, 해외 복합·열병합발전 건설(EPC)을 담당하는 국내 대표 발전설비 기업입니다.
차세대 소형모듈원전(SMR) 기자재와 풍력, 수소 사업도 키우고 있습니다. 연결 자회사로 건설기계 업체 두산밥캣과 연료전지 업체가 있어, 연결 실적은 에너빌리티 부문과 자회사 실적이 합산됩니다.
AI 데이터센터 전력 수요와 원전 재평가가 맞물리며 가스터빈·원전·SMR이 성장 축으로 꼽힙니다. 증권가는 이들 사업이 계단식으로 수주잔고에 기여할 것으로 봅니다.
💰 2분기 확정 실적 — 영업이익 3,143억원, 전분기 대비 35% 증가
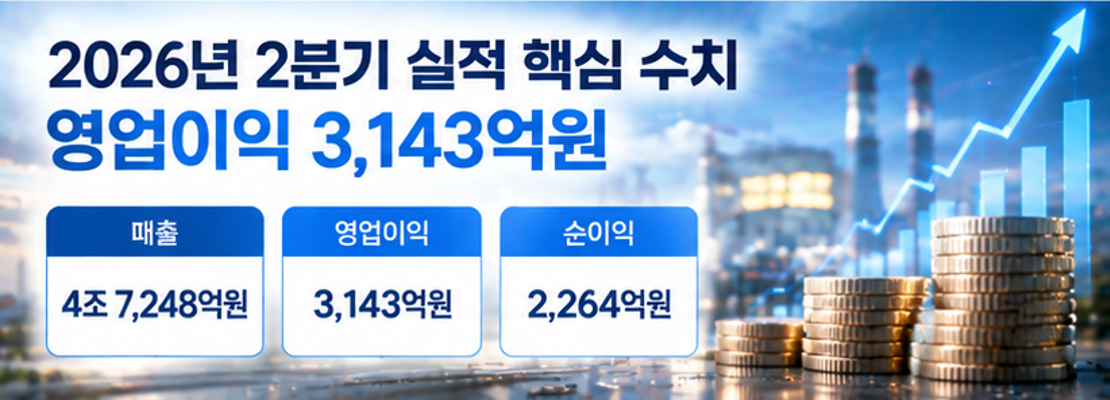
2분기(4~6월) 연결 기준 실적은 다음과 같습니다.
✔ 매출 4조 7,248억원(전년 동기 대비 +3%, 전분기 대비 +11%)
✔ 영업이익 3,143억원(전년 동기 대비 +16%, 전분기 대비 +35%)
✔ 법인세비용차감전계속사업이익 3,479억원(+12%)
✔ 당기순이익 2,264억원(+14%), 지배기업 소유주 순이익 1,576억원(+20%)
상반기 누적으로는 매출 8조 9,859억원(+8%), 영업이익 5,478억원(+32.4%), 당기순이익 2,866억원(+62%)입니다. 회사는 에너빌리티 부문과 두산밥캣 등 자회사 실적 개선, 상반기 꾸준한 수주가 실적을 뒷받침했다고 설명했습니다.
체코 원전 기자재, 가스터빈, 중동 복합발전 EPC 등의 매출이 본격화되며 수익성이 좋아졌고, 에너빌리티 부문 상반기 영업이익은 69.7% 늘었다고 알려졌습니다.
📦 수주 현황 — 수주잔고 26.4조, 연간 가이던스 13.3조의 절반 달성
실적보다 더 주목받는 수치는 수주입니다. 해외 자회사를 포함한 에너빌리티 부문의 상반기 누적 수주는 7조 1,225억원입니다.
상반기 말 수주잔고는 26조 3,509억원으로 직전 분기보다 약 2조 1,000억원 늘었습니다. 올해 수주 가이던스 13조 3,000억원의 절반 이상을 상반기에 채운 셈입니다.
상반기 주요 수주는 미국 기업과의 가스터빈 7기 공급 계약, 사우디아라비아 자푸라 열병합발전소 2단계 공사, 오만 두큼 가스복합발전소 건설공사, 한국남부발전 가스터빈 장기서비스 계약, 국내 신일산 복합화력용 가스터빈 2기 등입니다.
올해 3월 기준 가스터빈 수주잔고는 국내 추가분을 포함해 19기로 확대됐다는 보도가 있었습니다.
증권가에서는 수주잔고가 앞으로 해마다 늘어 내년 30조원, 2028년 42조원까지 갈 것이라는 전망도 나온 바 있어, 수주가 이어지는 한 중기 실적 가시성은 높은 편입니다.
📉 3분기 실적 전망 — 하나증권 "시장 기대치 하회"
하나증권은 10월 16일 보고서에서 두산에너빌리티의 3분기 연결 실적을 다음과 같이 추정했습니다.
✔ 매출 4조 2,604억원(전년 동기 대비 +9.8%)
✔ 영업이익 1,941억원(전년 동기 대비 +41.6%)
✔ 시장 컨센서스 영업이익 2,484억원 대비 약 21.9% 낮은 수준
전년 대비로는 늘어나지만, 2분기 영업이익(3,143억원)보다는 낮은 수준입니다. 하나증권은 이를 시장의 기존 눈높이가 높았던 영향이라고 설명하며, 회사 전체의 증익 기조는 유지된다고 봤습니다.
세부적으로는 에너빌리티 부문은 주요 프로젝트 매출 확대로 마진 상승이 기대되고, 건설기계(두산밥캣)는 원/달러 환율 하락에도 전년 대비 증익 추세가 이어지지만, 연료전지는 비용 증가로 감익이 예상된다고 했습니다.
세전이익은 주요 투자회사 주가 하락을 감안하면 일부 반등 여지가 있으나 지난해 대비 흑자전환 기조는 유지될 것으로 봤습니다.
이 수치는 어디까지나 증권사 한 곳의 추정이고 실제 발표와 다를 수 있습니다. 확정 실적은 회사 공시로 확인하세요.
📊 주가와 목표주가 — 6만원대, 하나증권 12만원
10월 16일 오전 기준 두산에너빌리티 주가는 6만 5,200원(전일 대비 +3%)이었고, 전날 종가는 6만 3,300원이었습니다.
한미 원전 협력 기대로 9만원을 넘어섰던 적이 있다는 보도가 있었던 점을 감안하면(시점은 확인하지 못함), 고점 대비 상당히 낮은 수준입니다.
하나증권은 목표주가를 16만 5천원에서 12만원으로 낮췄고(전일 종가 대비 약 89.6% 높은 수준) 투자의견은 매수를 유지했습니다. 목표가 하향에는 기업가치 평가 배수(멀티플) 조정이 반영됐습니다.
이익 전망은 유지해서 연간 연결 영업이익을 올해 1조 66억원, 내년 1조 2,506억원, 2028년 1조 4,416억원으로 제시했습니다.
앞서 4~5월에는 KB증권 14만 8천원, 한국투자증권 14만원, 유진투자증권 15만원, 메리츠 12만 2천원, 삼성증권 12만원 등이 제시됐고, 5월 12일 기준 에프앤가이드 평균 목표주가는 15만 2,214원이었습니다.
최근 하향 흐름이 있다는 점에서 이 수치는 과거 자료로 참고만 하시기 바랍니다.
🚀 성장 동력 — 가스터빈·대형원전·SMR
가스터빈은 미국 데이터센터를 중심으로 전력 수요를 감당하지 못하는 공급 부족이 이어지면서 글로벌 3강의 수주잔고가 길게 적체돼 있다는 분석이 있습니다.
두산에너빌리티는 국내외에서 가스터빈과 북미향 스팀터빈 수주가 이어지고 있습니다. 관련 기사 제목에서는 미국 첫 가스터빈 출하 소식도 확인됩니다.
대형원전에서는 체코 두코바니 원전 7·8호기 주기기 수주(원자로 증기공급계통 4.9조원, 터빈발전기 0.7조원 등 총 약 5.6조원)가 당초 예상보다 컸습니다. 하나증권은 대미 투자 협상에 따른 북미 원전 확대, 사우디·베트남 사업 기회에 주목했습니다.
SMR은 하나증권이 가장 큰 변수로 지목했습니다. 테라파워 일부 기자재 수주가 완료됐고, 연내 핵심 기자재 추가 수주가 현실화될 경우 전력구매계약(PPA) 지연 우려 등으로 위축된 기대감이 회복될 수 있다고 했습니다.
국내에서는 제12차 전력수급기본계획에 신규 대형원전과 SMR 건설 규모가 얼마나 반영되느냐도 주요 변수입니다.
⚠️ 투자 시 반드시 확인해야 할 리스크
3분기 실적이 기대에 못 미칠 가능성
하나증권 추정대로면 3분기 영업이익은 컨센서스를 크게 밑돕니다. 실제 발표가 낮으면 단기 주가 하락 요인이 되고, 반대로 이미 반영됐다면 영향이 제한적일 수 있습니다.
SMR 수주·PPA 지연
SMR 핵심 기자재 추가 수주가 연내 이뤄지지 않으면 기대감이 더 위축될 수 있습니다. 전력구매계약 지연 같은 사업 외적 변수도 있습니다.
수주의 매출·이익 전환 속도
수주잔고가 26조원이어도 이익으로 인식되기까지 시차가 있고, 공정 진행률과 원가에 따라 분기별 마진이 출렁일 수 있습니다.
정책·정치 변수
전력수급기본계획, 원전 정책, 대미 투자 협상 같은 정책 변수는 수주 시점과 규모를 바꿀 수 있습니다.
자회사와 환율
두산밥캣 등 자회사 실적과 원/달러 환율 변동이 연결 이익에 영향을 줍니다. 연료전지 부문은 비용 증가로 감익이 예상됩니다.
✅ 앞으로 체크해야 할 포인트
✔ 3분기 실적 발표 — 하나증권 추정(영업이익 1,941억원)과 컨센서스(2,484억원) 대비 위치
✔ SMR 핵심 기자재 추가 수주 공시 — 연내 현실화 여부
✔ 제12차 전력수급기본계획 — 신규 대형원전·SMR 반영 규모
✔ 연간 수주 가이던스 13조 3,000억원 달성 경로와 하반기 가스터빈 수주
✔ 베트남·사우디·북미 원전 수주 진행 상황
✔ 목표주가 추가 조정 여부 — 3분기 실적 이후 증권사 리포트
💬 자주 묻는 질문 (Q&A)
Q1. 두산에너빌리티 2분기 실적은 어땠나요?
A. 매출 4조 7,248억원(+3%), 영업이익 3,143억원(+16%), 당기순이익 2,264억원(+14%)입니다. 상반기 누적 영업이익은 5,478억원으로 32.4% 증가했고, 7월 27일 공시됐습니다.
Q2. 수주잔고와 수주 가이던스는 얼마인가요?
A. 상반기 말 수주잔고는 26조 3,509억원이고, 올해 수주 가이던스는 13조 3,000억원입니다. 상반기에 7조 1,225억원을 수주해 목표의 절반 이상을 달성했습니다.
Q3. 3분기 실적은 언제 나오고 전망은 어떤가요?
A. 정확한 발표일은 확인하지 못했고 통상 11월 초입니다. 하나증권은 영업이익 1,941억원(+41.6%)으로 시장 기대치(2,484억원)를 약 21.9% 하회할 것으로 추정합니다.
Q4. 하나증권이 목표가를 낮춘 이유는 무엇인가요?
A. 3분기 실적이 기대에 못 미칠 것이라는 점과 기업가치 평가 배수 조정을 반영해 16만 5천원에서 12만원으로 27.3% 낮췄습니다. 이익 전망은 유지했고 투자의견은 매수입니다. 연내 SMR 추가 수주 가능성이 반등 변수라고 짚었습니다.
Q5. 지금 두산에너빌리티에 투자해도 될까요?
A. 수주잔고 26조원, 가스터빈·대형원전·SMR 성장 스토리는 긍정적입니다. 다만 3분기 컨센서스 하회 전망, SMR 수주 지연, 정책 변수는 함께 고려해야 합니다. 이 글에서는 3분기 확정 실적과 현재 주가를 확인하지 못했으므로 실시간 시세와 공시를 점검한 뒤 판단하시길 권합니다. 투자 판단과 책임은 반드시 투자자 본인에게 있습니다.
😊 마무리
두산에너빌리티는 2분기 영업이익 3,143억원, 수주잔고 26조원이라는 탄탄한 숫자를 갖췄지만 3분기 실적은 시장 기대보다 낮을 것이라는 전망이 나오고 있습니다.
주가가 6만원대로 내려온 지금은 단기 실적보다 SMR 수주, 전력수급기본계획, 가스터빈 수주 같은 중기 변수가 더 중요해졌습니다. 3분기 발표와 연내 수주 공시를 확인하며 판단하시길 권합니다.
오늘 내용이 도움이 되셨다면 공감과 댓글로 의견을 남겨주세요.
본 글은 투자 참고용 정보 정리이며, 특정 종목에 대한 매수·매도를 권유하는 것은 아닙니다. 투자 판단과 책임은 투자자 본인에게 있으므로, 실제 투자 결정 전에는 최신 공시 자료와 증권사 리포트를 함께 확인하시길 권합니다.
'제테크' 카테고리의 다른 글
| 2026 TSMC 실적발표 총정리 3분기 순이익 68.7% 급증 (0) | 2026.10.16 |
|---|---|
| 엘리스그룹 공모주 총정리 (0) | 2026.10.15 |
| 2026 창신메모리 주가 총정리 상하이 과창판 상장 첫날 476% 급등 (0) | 2026.10.15 |
| 독감 관련주 총정리 (0) | 2026.10.14 |
| 모더나 관련주 대장주 총정리 mRNA 암백신 수혜주 제대로 알아보기 (0) | 2026.10.13 |


