메타설명
JW신약 주가전망이 궁금하신가요? 2026년 1분기 매출 214억(+8.8%)·영업이익 29억(+107.1%)으로 실적 턴어라운드. ROE 46.3%·부채비율 43%·순이익 208% 폭증에도 PER 10배 저평가. 52주 고저 2,670원~1,246원, 현재 1,458원 수준까지 최신 자료로 총정리했습니다.
🪴 JW신약 주가전망, 왜 지금 다시 살펴봐야 할까요?
JW신약 주가전망에 대한 관심이 조용히 높아지고 있습니다. 화려하지 않지만 탄탄한 실적 회복 스토리가 펼쳐지고 있기 때문입니다.
2026년 1분기 매출 214억원(전년 동기 대비 +8.8%), 영업이익 29억원으로 전분기 대비 107.1% 급증하며 실적 턴어라운드의 신호를 보냈습니다.
2025년 12월 기준 당기순이익은 전년 대비 207.8% 폭증했고, ROE는 46.3%, ROA는 32.38%라는 동종 업계 최상위권 수익성을 기록했습니다. 그러나 현재 PER은 10배 수준으로 동종 업종 대형주(30배 이상) 대비 크게 낮은 저평가 구간에 머물고 있습니다.
6월 22일에는 장중 2,770원(+18.63%)까지 치솟는 급등이 나타났으며, 9월 16일에는 시장 전반 하락 여파로 1,458원까지 내려온 상태입니다.
52주 범위가 1,246원에서 2,670원 사이로 변동성이 적지 않습니다. 오늘은 JW신약이 어떤 기업인지, 실적의 실체, 투자 포인트와 리스크까지 최신 자료를 바탕으로 총정리해드립니다.
🏭 JW신약은 어떤 기업인가요?
JW신약(067290)은 1981년 설립된 JW그룹 계열의 코스닥 상장 제약기업입니다.
임직원 수 183명의 중소형 제약사로, 피부과·비뇨기과·소아과·이비인후과 등 전문 의약품을 중심으로 심혈관계·위장관·비뇨기·NSAIDs·항생제·항진균제·항바이러스·호흡기·항히스타민제·스테로이드·항비만 제품 등 다양한 처방 의약품 포트폴리오를 보유하고 있습니다. 또한 전립선암·간암·류마티스 관절염 치료제 분야의 파이프라인도 개발 중입니다.
JW신약의 핵심 경쟁력은 탄탄한 재무 구조와 수익성에 있습니다. 2025년 12월 기준 부채비율이 43%로 전년(137.25%) 대비 대폭 개선됐으며, ROE 46.3%·ROA 32.38%는 규모에 비해 매우 우수한 자본 효율성을 나타냅니다.
매출총이익률(Gross Margin)은 50.65%로 양호하며, 순이익률(Net Profit Margin)은 16.16%입니다. 다만 최근 3년간 매출액이 지속적으로 감소하는 추세(-12.9% YoY)가 핵심 과제로 남아 있습니다.
2026년 1분기에는 이 매출 역성장에서 벗어나 +8.8%의 회복세를 보이며 중요한 변곡점 가능성을 시사했습니다.
💰 2026년 1분기 실적 — 영업이익 107% 급증, 실적 턴어라운드의 시작
JW신약의 2026년 1분기(1~3월) 실적은 두 가지 측면에서 의미 있는 변화를 보여줬습니다.
매출 214억원으로 전년 동기 대비 8.8% 증가했습니다. 3년간 이어진 매출 역성장 기조에서 벗어난 첫 반등 신호입니다. 영업이익은 29억원으로 전분기 대비 107.1% 급증했습니다. 영업이익률도 개선되는 흐름입니다.
당기순이익은 27억원으로, 수익성 회복 추세가 이익으로 연결되기 시작했습니다. 2026년 8월 12일에는 잠정실적 공시(영업 잠정실적 공정공시)가 있었습니다.
이 잠정실적이 2분기 기준이라면 상반기 실적 개선세의 연속성을 확인하는 중요한 데이터가 됩니다. 다음 정기 실적 발표(3분기)는 2026년 11월 16일까지 공시될 예정입니다.
심플리월스트리트는 JW신약의 재무 상태를 '흠잡을 데 없는 대차대조표(Flawless balance sheet)와 탄탄한 실적 이력(solid track record)'으로 평가하면서도 2가지 리스크와 2가지 보상을 동시에 지적하는 균형 잡힌 시각을 제시했습니다.
한편 동 기관은 9월 16일 자로 'JW신약 주식에 불쾌한 서프라이즈가 있을 수 있다(Unpleasant Surprises Could Be In Store)'는 제목의 분석을 발표하며 이익의 질적 측면에 주의를 촉구하기도 했습니다.
5월 24일에도 유사한 우려를 제기한 바 있어 분기 이익의 지속 가능성 여부를 꼼꼼히 살펴봐야 합니다.
📊 밸류에이션 — PER 10배의 저평가와 재평가 가능성
JW신약의 밸류에이션은 동종 업계 대비 뚜렷한 저평가 상태입니다. 2025년 12월 실적 기준 PER이 7.62배로 낮아지는 추세이며, 6월 기준으로도 PER 10.27배 수준에서 형성됩니다.
삼성바이오로직스·셀트리온 등 동종 업종 대형주의 PER이 30배 이상인 것과 비교하면 큰 폭의 할인 상태입니다. ROE 46.3%라는 높은 자본 효율성을 감안하면 더욱 매력적인 저평가 구간으로 해석될 여지가 있습니다.
PER 15배 수준에서 기업가치가 재평가될 경우 현재 대비 상당한 주가 상승 여력이 산출됩니다. 52주 고가 대비로는 현재 주가(1,458원)가 최고가(2,670원)보다 약 45% 낮은 수준에 있습니다. 반면 52주 최저가(1,246원)보다는 약 17% 높은 위치입니다.
6월 22일 장중 2,770원(+18.63%)까지 오른 것은 소형주 특성상 수급이 집중될 때 급등이 가능함을 보여주지만, 과매수(RSI 69) 신호가 나왔을 때 단기 차익 실현이 뒤따른 것도 확인됐습니다.
시가총액은 약 776억원(77.6b KRW)으로 소형주 범주에 해당하며, 공식 증권사 목표주가 컨센서스는 아직 제시되지 않은 상태입니다.
⚠️ 투자 시 반드시 확인해야 할 리스크
매출 역성장 3년 지속과 회복 지속 가능성
2026년 1분기 +8.8% 매출 회복이 단발성인지 구조적 반전의 시작인지가 핵심입니다. 최근 3년간 지속된 매출 감소(-12.9% YoY)는 본업 성장 동력 약화를 나타내며, 1분기 회복세가 2분기 이후에도 유지되는지를 반드시 확인해야 합니다.
이익의 질적 우려 — 심플리월스트리트 두 차례 경고
심플리월스트리트가 5월과 9월 두 차례에 걸쳐 JW신약 이익의 질적 측면에 우려를 제기했습니다. 당기순이익이 207.8% 폭증했지만 이 이익의 지속 가능성과 현금흐름 기반 이익 질적 수준을 별도로 검토할 필요가 있습니다.
소형주 특성의 낮은 유동성과 변동성
시총 776억원 규모의 소형주로 거래량이 적어 소수의 수급 변화로도 주가가 크게 움직입니다. 6월 22일 +18.63% 급등 이후 빠른 반납, 9월 코스피 급락 시 -9.47% 급락이 이 변동성을 잘 보여줍니다. 개인 투자자 중심의 수급이 장기 주가 안정성을 제한하는 요인입니다.
원/달러 고환율에 따른 원가 부담
원/달러 환율이 1,500원을 상회하는 고환율 환경에서 원재료 수입 비중이 높은 제약사에 원가 부담이 가해집니다. 환율이 추가 상승하면 매출총이익률에 직접적인 압박이 될 수 있습니다.
✅ 앞으로 체크해야 할 포인트
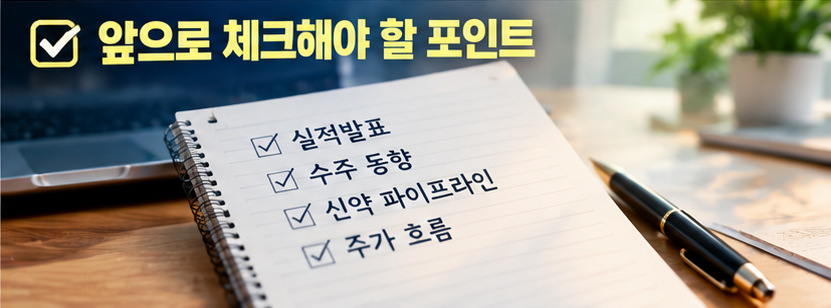
✔ 2026년 8월 12일 잠정실적 확정 — 2분기 실적에서 1분기 턴어라운드 연속성 확인
✔ 2026년 11월 16일까지 3분기 실적 공시 — 매출 성장세(+8.8%) 유지 여부
✔ ROE·ROA 수준 유지 여부 — 46% ROE의 지속 가능성 분기별 확인
✔ PER 재평가 신호 — 기관·외국인 순매수가 일관되게 이어지는지
✔ 전립선암·간암·류마티스 파이프라인 임상 진행 공시 — 신약 모멘텀
✔ 매출총이익률(50.65%) 유지 여부 — 고환율 환경에서 원가 방어 능력
💬 자주 묻는 질문 (Q&A)
Q1. JW신약은 어떤 기업인가요?
A. JW그룹 계열의 코스닥 상장 제약기업(067290)으로 1981년 설립됐습니다. 피부과·비뇨기과 등 전문 의약품 포트폴리오와 항암·류마티스 파이프라인을 보유하고 있으며, 직원 183명의 중소형 제약사입니다.
Q2. JW신약 2026년 1분기 실적은 어떻게 됐나요?
A. 매출 214억원(+8.8% YoY), 영업이익 29억원(전분기 대비 +107.1%), 당기순이익 27억원으로 3년간의 매출 역성장에서 벗어난 실적 턴어라운드 신호를 보냈습니다.
Q3. JW신약이 저평가 종목으로 꼽히는 이유는 무엇인가요?
A. PER이 7~10배 수준으로 동종 대형 제약사(30배 이상) 대비 크게 낮은 반면, ROE 46.3%·ROA 32.38%·순이익 208% 폭증·부채비율 43%(대폭 개선)라는 우수한 재무 지표를 보유하고 있기 때문입니다.
Q4. JW신약의 주요 리스크는 무엇인가요?
A. 3년간 지속된 매출 역성장, 이익의 질적 측면에 대한 우려(심플리월스트리트 두 차례 경고), 소형주 특성의 낮은 유동성과 높은 변동성, 고환율 원가 부담이 주요 리스크입니다.
Q5. 지금 JW신약에 투자해도 될까요?
A. PER 저평가와 실적 턴어라운드 신호는 긍정적이나, 매출 회복 지속 가능성과 이익의 질적 측면이 추가 확인돼야 합니다. 11월 3분기 실적 발표에서 매출·영업이익 개선이 연속적으로 확인될 경우 밸류에이션 재평가 가능성이 높아집니다. 투자 판단과 책임은 반드시 투자자 본인에게 있습니다.
😊 마무리
JW신약은 화려한 테마가 없는 묵직한 저평가 제약주입니다. 3년 매출 역성장이라는 과제를 안고 있지만, 2026년 1분기 +8.8% 매출 회복과 영업이익 107% 급증으로 실적 반전의 첫 신호를 보냈습니다.
ROE 46.3%·부채비율 43%·순이익 208% 폭증이라는 재무 지표는 이 기업이 수익을 내는 방식이 얼마나 효율적인지를 보여줍니다.
PER 10배 이하의 저평가가 실적 개선 연속성으로 정당화된다면, PER 15배 수준으로의 밸류에이션 재평가가 이뤄질 가능성이 있습니다.
11월 3분기 실적 발표와 8월 잠정실적 확정이 이 종목의 방향을 결정하는 핵심 이벤트입니다. 매출 회복세와 이익의 질적 개선을 꾸준히 모니터링하며 판단하시길 권합니다.
오늘 내용이 도움이 되셨다면 공감과 댓글로 의견을 남겨주세요.
본 글은 투자 참고용 정보 정리이며, 특정 종목에 대한 매수·매도를 권유하는 것은 아닙니다. 투자 판단과 책임은 투자자 본인에게 있으므로, 실제 투자 결정 전에는 최신 공시 자료와 증권사 리포트를 함께 확인하시길 권합니다.
'제테크' 카테고리의 다른 글
| 전력주 대장주 총정리 AI 데이터센터 전력 슈퍼사이클 완벽 분석 (0) | 2026.09.20 |
|---|---|
| 현대바이오 주가 전망 및 3대 파이프라인 분석 (0) | 2026.09.15 |
| 2026년 한미약품 주가전망 총정리 (0) | 2026.09.13 |
| 2026년 주성엔지니어링 주가전망 총정리 (1) | 2026.09.13 |
| 한전기술 주가전망, 체코 이어 미국 대형 원전 건설 참여 기대 속 향방은? (0) | 2026.09.10 |


